Mengapa Premi Asuransi Mobil Listrik Berbeda dari Mobil BBM? Analisis Lengkap dan Faktor Penyebabnya
Pertumbuhan kendaraan listrik (electric vehicle atau EV) di Indonesia mengalami peningkatan yang sangat signifikan dalam beberapa tahun terakhir. Banyak masyarakat mulai beralih dari mobil berteknologi mesin pembakaran dalam (Internal Combustion Engine/ICE) ke mobil listrik demi efisiensi energi dan keramahan lingkungan.
Meski demikian, kepemilikan kendaraan listrik membawa dinamika baru dalam hal biaya operasional dan perlindungan finansial. Salah satu pertanyaan yang paling sering diajukan oleh calon pembeli adalah apakah premi asuransi mobil listrik lebih mahal dari bbm.
Artikel ini akan mengulas secara mendalam perbandingan biaya asuransi antara kendaraan listrik dan kendaraan konvensional. Anda akan memahami faktor-faktor penyebab perbedaan harga, regulasi yang berlaku, serta tips memilih proteksi terbaik untuk kendaraan Anda.
Memahami Konsep Asuransi Mobil Listrik dan Mobil BBM
Asuransi kendaraan pada dasarnya berfungsi sebagai pengalih risiko finansial akibat kecelakaan, pencurian, atau kerusakan. Baik mobil listrik maupun mobil berbasis bahan bakar minyak (BBM) memiliki prinsip dasar pertanggungan yang serupa.
Perbedaan mendasar terletak pada objek risiko yang dilindungi oleh pihak penanggung. Mobil konvensional memiliki risiko utama pada komponen mekanis mesin, transmisi, dan sistem bahan bakar cair.
Sementara itu, kendaraan listrik memiliki profil risiko yang berpusat pada teknologi baterai, perangkat lunak, dan sistem elektrikal bertegangan tinggi. Perbedaan profil risiko inilah yang memengaruhi penetapan besaran tarif atau premi dari perusahaan asuransi.
Cara Kerja Asuransi Mobil BBM
Pada mobil konvensional, penentuan tarif asuransi sudah memiliki acuan standar yang matang selama puluhan tahun. Data historis mengenai tingkat kecelakaan, harga suku cadang, dan biaya perbaikan di bengkel resmi sudah sangat lengkap.
Pemilik mobil BBM umumnya memilih antara asuransi All Risk (Comprehensive) atau Total Loss Only (TLO). Batasan harga pertanggungan disesuaikan dengan nilai pasar kendaraan serta wilayah operasionalnya.
Proses klaim perbaikan untuk mobil BBM juga relatif cepat karena ekosistem bengkel penyedia jasa perbaikan sudah tersebar luas di seluruh wilayah Indonesia.
Cara Kerja Asuransi Mobil Listrik
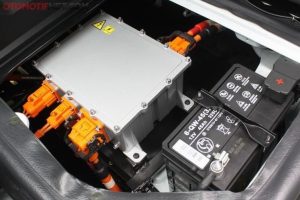
Asuransi untuk kendaraan listrik menyertakan perlindungan khusus pada komponen vital yang tidak ada pada mobil konvensional. Komponen tersebut meliputi baterai lithium-ion, inverter, motor listrik, dan perangkat pengisian daya (wall charger).
Karena teknologi ini masih relatif baru di pasar domestik, pihak asuransi menerapkan perhitungan risiko yang lebih berhati-hati. Beberapa polis asuransi EV bahkan menyertakan klausul perlindungan terhadap risiko kerusakan akibat korsleting arus listrik saat pengisian daya.
Selain itu, pertanggungan juga mencakup biaya pengangkutan atau derek khusus jika kendaraan mengalami kehabisan daya total di tengah perjalanan.
Apakah Premi Asuransi Mobil Listrik Lebih Mahal dari BBM? Ini Jawabannya
Secara umum, jawaban singkat untuk pertanyaan apakah premi asuransi mobil listrik lebih mahal dari bbm adalah ya, untuk saat ini premi kendaraan listrik cenderung lebih tinggi. Nilai premi asuransi EV secara rata-rata bisa lebih mahal sekitar 10% hingga 30% dibandingkan mobil BBM pada kelas atau harga jual yang setara.
Kendati demikian, besaran nilai premi ini tidak bersifat mutlak dan sangat bergantung pada kebijakan masing-masing perusahaan asuransi. Tingginya harga proteksi EV ini didorong oleh biaya penggantian komponen utama yang masih sangat mahal.
Meskipun biaya operasional harian mobil listrik seperti pengisian daya lebih murah daripada membeli BBM, biaya perlindungan risiko finansialnya membutuhkan anggaran ekstra. Seiring berjalannya waktu dan makin matangnya ekosistem EV, celah perbedaan harga ini diprediksi akan makin menyempit.
Faktor Utama Penyebab Perbedaan Premi Asuransi
Terdapat sejumlah alasan teknis dan ekonomis yang membuat nilai polis asuransi kendaraan listrik berbeda dari mobil konvensional. Berikut adalah faktor-faktor utama yang memengaruhi perhitungan premi tersebut.
+-----------------------------------------------------------------------+
|            FAKTOR PENYEBAB PREMI ASURANSI EV LEBIH TINGGI             |
+-----------------------------------------------------------------------+
|  1. Harga Baterai Sangat Mahal (Mencapai 40%-50% Nilai Mobil)          |
|  2. Ketersediaan Suku Cadang Masih Terbatas & Impor                   |
|  3. Minimnya Bengkel Spesialis & Tenaga Ahli Bersertifikasi          |
|  4. Risiko Kerusakan Sistem Elektrikal Tegangan Tinggi               |
|  5. Keterbatasan Data Historis Klaim Risiko bagi Asuransi             |
+-----------------------------------------------------------------------+
1. Harga Komponen Baterai yang Sangat Tinggi
Baterai merupakan komponen paling krusial sekaligus paling mahal pada sebuah kendaraan listrik. Nilai satu unit baterai EV bisa mencapai 40% hingga 50% dari total harga jual mobil tersebut.
Jika terjadi kecelakaan yang merusak bagian kolong mobil dan menghantam paket baterai, biaya penggantian bisa mendekati nilai total kendaraan. Risiko finansial yang sangat besar ini memaksa perusahaan asuransi menaikkan tarif premi pertanggungan.
Pada mobil BBM, kerusakan akibat benturan ringan hingga sedang umumnya hanya merusak bagian bumper atau radiator yang biaya perbaikannya jauh lebih terjangkau.
2. Ketersediaan Suku Cadang dan Rantai Pasok
Suku cadang mobil konvensional sangat mudah ditemukan di pasar lokal, baik komponen orisinal maupun aftermarket. Hal ini membuat biaya perbaikan mobil BBM dapat ditekan semaksimal mungkin.
Sebaliknya, sebagian besar komponen utama mobil listrik masih harus diimpor langsung dari negara produsen. Keterbatasan rantai pasok ini membuat harga suku cadang menjadi tinggi dan waktu tunggu perbaikan (lead time) menjadi lebih lama.
Waktu perbaikan yang lama juga meningkatkan biaya klaim fasilitas mobil pengganti yang disediakan oleh beberapa penyedia jasa asuransi.
3. Jumlah Bengkel Spesialis yang Masih Terbatas
Perbaikan mobil listrik membutuhkan fasilitas bengkel khusus yang dilengkapi dengan peralatan keselamatan arus tinggi. Bengkel umum biasa belum tentu memiliki kapabilitas untuk menangani perbaikan struktur atau sistem listrik EV.
Selain fasilitas, jumlah teknisi bersertifikasi yang mampu menangani kendaraan listrik juga masih sangat terbatas di Indonesia. Ketergantungan pada bengkel resmi pabrikan (authorized dealer) membuat tarif jasa perbaikan mobil listrik relatif tinggi.
Tinggi tingginya biaya tenaga ahli dan fasilitas perbaikan ini secara langsung dibebankan ke dalam struktur perhitungan premi asuransi.
4. Risiko Khusus Sistem Elektrikal dan Kebakaran
Meskipun mobil listrik dilengkapi dengan berbagai sistem keamanan canggih, risiko korsleting atau penyimpangan termal (thermal runaway) pada baterai tetap ada. Kebakaran yang disebabkan oleh reaksi kimia baterai jauh lebih sulit dipadamkan dibandingkan kebakaran mesin konvensional.
Proses pemadaman api pada baterai EV membutuhkan teknik khusus dan volume air yang jauh lebih banyak. Kerusakan yang dihasilkan dari insiden semacam ini hampir pasti bersifat menyeluruh atau total loss.
Perusahaan asuransi memperhitungkan potensi kerugian total ini ketika menyusun struktur tarif perlindungan untuk mobil listrik.
5. Kurangnya Data Historis Risikoklaim
Industri asuransi berpatokan pada kalkulasi aktuaris berdasarkan data historis selama bertahun-tahun. Data mengenai frekuensi kecelakaan, tingkat kerusakan, dan biaya klaim mobil BBM sudah sangat presisi.
Sementara itu, data historis untuk kendaraan listrik di Indonesia masih tergolong sangat minim. Ketiadaan data yang komprehensif membuat penanggung mengambil opsi paling aman, yaitu menetapkan premi awal yang lebih tinggi untuk memitigasi risiko tak terduga.
Seiring bertambahnya populasi EV dan terkumpulnya data klaim yang stabil, kalkulasi aktuaria akan menjadi lebih akurat dan berpotensi menurunkan tarif.
Regulasi dan Tarif Asuransi Kendaraan di Indonesia
Di Indonesia, penetapan tarif premi asuransi kendaraan bermotor diatur oleh Otoritas Jasa Keuangan (OJK). Regulasi ini tertuang dalam Surat Edaran OJK (SEOJK) Nomor 6/SEOJK.05/2017 tentang Penetapan Tarif Premi atau Kontribusi pada Lini Usaha Asuransi Harta Benda dan Asuransi Kendaraan Bermotor.
Dalam aturan tersebut, tarif premi ditentukan berdasarkan kategori harga kendaraan, jenis pertanggungan, dan wilayah operasional. Namun, regulasi tersebut awalnya dirancang terutama untuk kendaraan bermotor konvensional.
Saat ini, OJK bersama asosiasi asuransi sedang mengkaji aturan khusus mengenai penyesuaian tarif untuk kendaraan listrik. Langkah ini diambil agar penetapan premi kendaraan ramah lingkungan memiliki kepastian hukum yang adil bagi konsumen maupun industri asuransi.
Perbandingan Estimasi Premi All Risk
Untuk memberikan gambaran yang lebih jelas, mari simak simulasi perbandingan estimasi premi asuransi jenis All Risk antara mobil BBM dan mobil listrik pada rentang harga yang sepadan.
| Parameter Perbandingan | Mobil BBM (Konvensional) | Mobil Listrik (EV) |
|---|---|---|
| Harga Kendaraan | Rp 400.000.000 | Rp 400.000.000 |
| Kategori Asuransi | All Risk (Comprehensive) | All Risk (Comprehensive) |
| Rate Premi Estimasi | 2,08% – 2,25% | 2,40% – 2,75% |
| Estimasi Biaya Premi/Tahun | Rp 8.320.000 – Rp 9.000.000 | Rp 9.600.000 – Rp 11.000.000 |
| Perlindungan Tambahan | Standar (Banjir, Huru-hara) | Perlindungan Baterai & Charger |
Catatan: Angka di atas merupakan simulasi estimasi dan dapat bervariasi tergantung pada wilayah operasional serta persetujuan penyedia asuransi.
Dari tabel simulasi tersebut, terlihat jelas mengapa perdebatan mengenai apakah premi asuransi mobil listrik lebih mahal dari bbm selalu menghasilkan kesimpulan bahwa EV membutuhkan alokasi dana perlindungan yang lebih tinggi.
Fitur dan Proteksi Tambahan Khusus Kendaraan Listrik
Selain polis standar, pengguna mobil listrik biasanya membutuhkan perluasan jaminan atau rider khusus. Perlindungan tambahan ini dirancang untuk menutup celah risiko yang tidak dialami oleh pemilik mobil BBM.
Proteksi Portabel dan Wall Charger
Sebagian besar pemilik kendaraan listrik memasang perangkat wall charger di garasi rumah mereka. Perangkat pengisi daya ini memiliki harga yang tidak murah, berkisar antara belasan hingga puluhan juta rupiah.
Asuransi khusus EV biasanya menawarkan perluasan jaminan untuk melindungi wall charger dari risiko pencurian, kebakaran, atau kerusakan akibat sambaran petir. Perlindungan ini sangat krusial mengingat alat pengisi daya merupakan vitalitas utama operasional harian mobil.
Tanggung Jawab Hukum Pihak Ketiga saat Pengisian Daya
Proses pengisian daya listrik melibatkan arus tegangan tinggi yang berpotensi memicu gangguan listrik pada area sekitarnya. Jika terjadi korsleting pada alat pengisi daya yang merusak properti milik orang lain, pemilik EV bisa dituntut secara hukum.
Perluasan Tanggung Jawab Hukum Pihak Ketiga (TJH III) yang disesuaikan untuk EV akan menanggung ganti rugi atas kerusakan harta benda milik pihak lain tersebut. Fitur ini memberikan rasa tenang tambahan saat mengisi daya di tempat umum maupun di rumah.
Layanan Bantuan Darurat Baterai (Emergency EV Towing)
Mobil BBM yang kehabisan bahan bakar di jalan dapat dengan mudah diisi menggunakan jeriken bensin cadangan. Namun, mobil listrik yang kehabisan daya baterai secara total tidak bisa diisi ulang dengan cara yang sederhana.
Mobil listrik yang mati total harus diangkut menggunakan truk derek gendong (towing flatbed) menuju Stasiun Pengisian Kendaraan Listrik Umum (SPKLU) terdekat. Mengerek mobil listrik secara konvensional dengan roda menempel di jalan dapat merusak sistem motor penggeraknya.
Layanan asuransi EV komprehensif umumnya sudah mencakup fasilitas pengangkutan khusus ini tanpa adanya biaya tambahan di luar polis.
Bisakah Fitur Keselamatan EV Menurunkan Biaya Asuransi?
Satu hal yang menarik dari mobil listrik adalah melimpahnya fitur keselamatan canggih berbasis teknologi mutakhir. Sebagian besar EV modern sudah dilengkapi dengan Advanced Driver Assistance Systems (ADAS) sebagai fitur standar.
Fitur ADAS mencakup pemeriksaan pengereman darurat otomatis (Automatic Emergency Braking), pemantau titik buta (Blind Spot Monitoring), dan pemelihara lajur jalan (Lane Keeping Assist). Kehadiran fitur-fitur ini terbukti efektif menekan angka kecelakaan lalu lintas.
Pengaruh Teknologi ADAS terhadap Risiko Kecelakaan
Secara teori, makin rendah risiko kecelakaan suatu kendaraan, makin kecil pula klaim yang harus dibayarkan oleh perusahaan asuransi. Beberapa perusahaan asuransi global mulai memberikan insentif diskon premi bagi kendaraan yang memiliki rating keselamatan bintang lima dan fitur ADAS lengkap.
Namun di Indonesia, penerapan diskon berbasis teknologi keselamatan ini masih dalam tahap penyesuaian. Potensi penurunan tingkat kecelakaan akibat fitur ADAS sering kali masih tertutupi oleh tingginya biaya perbaikan jika kecelakaan benar-benar terjadi.
Tips Efisiensi Biaya Asuransi untuk Mobil Listrik
Bagi Anda yang berencana membeli kendaraan listrik tetapi ingin tetap menghemat anggaran asuransi, ada beberapa langkah strategis yang dapat diterapkan. Berikut adalah panduan praktis untuk mengoptimalkan biaya premi Anda.
1. Bandingkan Penawaran dari Beberapa Perusahaan Asuransi
Jangan langsung menerima penawaran asuransi bawaan dari pihak dealer tanpa melakukan komparasi terlebih dahulu. Luangkan waktu untuk meminta kalkulasi penawaran dari setidaknya tiga perusahaan asuransi ternama.
Perhatikan rincian cakupan pertanggungan, besaran deductible (biaya sendiri per klaim), serta reputasi bengkel rekanan yang dimiliki oleh penyedia jasa asuransi tersebut.
2. Pilih Kombinasi Pertanggungan yang Tepat
Jika Anda tinggal di daerah yang aman dan jarang melewati jalur padat lalu lintas, mempertimbangkan kombinasi pertanggungan bisa menjadi opsi hemat. Anda dapat memilih asuransi All Risk pada tahun-tahun awal kepemilikan, lalu mengalihkannya ke Total Loss Only (TLO) saat usia mobil makin bertambah.
Namun, pastikan proteksi atas kerusakan baterai tetap terjamin secara optimal mengingat biaya penggantian baterai yang amat mahal.
3. Manfaatkan Program Promo dan Diskon Bundling
Sering kali produsen mobil listrik bekerja sama dengan perusahaan pembiayaan dan asuransi untuk memberikan paket promo gratis asuransi All Risk selama satu atau dua tahun pertama.
Manfaatkan penawaran bundling ini saat melakukan pembelian unit kendaraan baru. Promo ini secara signifikan akan mengurangi total biaya kepemilikan awal (Total Cost of Ownership) mobil listrik Anda.
4. Jaga Rekam Jejak Berkendara (No Claim Bonus)
Perusahaan asuransi memberikan penghargaan kepada nasabah yang tidak mengajukan klaim sama sekali selama masa berlakunya polis. Fungsionalitas ini dikenal dengan istilah No Claim Bonus (NCB).
Dengan berkendara secara aman dan memanfaatkan fitur keselamatan EV secara maksimal, Anda bisa mendapatkan potongan harga premi yang cukup besar saat memperpanjang polis di tahun berikutnya.
Masa Depan Tarif Asuransi Kendaraan Listrik
Seiring berkembangnya pasar kendaraan listrik di tanah air, lanskap industri asuransi juga akan terus mengalami penyesuaian. Ada beberapa faktor yang diprediksi akan menurunkan biaya pertanggungan asuransi EV di masa depan.
Pertama, dimulainya lokalisasi fabrikasi baterai dan suku cadang EV di dalam negeri akan menekan biaya produksi dan biaya perbaikan secara signifikan. Ketika harga baterai makin terjangkau, risiko klaim finansial pihak asuransi akan otomatis menurun.
Kedua, makin banyaknya jumlah teknisi bersertifikasi dan bengkel independen yang mampu menangani EV akan memicu persaingan harga jasa perbaikan yang lebih kompetitif.
Ketiga, lahirnya regulasi khusus dari OJK mengenai tarif asuransi kendaraan listrik akan menciptakan kepastian batas atas dan batas bawah harga premi yang lebih rasional bagi konsumen.
Kesimpulan
Berdasarkan analisis menyeluruh terhadap berbagai aspek teknis dan finansial, jawaban atas pertanyaan apakah premi asuransi mobil listrik lebih mahal dari bbm saat ini adalah ya. Faktor utama yang menyebabkannya meliputi mahal harga baterai, keterbatasan suku cadang, serta masih minimnya data kerugian historis bagi pihak penanggung.
Meskipun demikian, premi yang lebih mahal ini sebanding dengan kompleksitas teknologi dan nilai perlindungan finansial yang diberikan kepada pemilik kendaraan. Risiko biaya perbaikan yang sangat tinggi pada EV justru mempertegas betapa pentingnya memiliki polis asuransi yang komprehensif.
Sebelum memutuskan untuk membeli mobil listrik, pastikan Anda telah memperhitungkan alokasi anggaran asuransi secara cermat dalam rencana keuangan tahunan Anda. Dengan memilih produk asuransi yang tepat dan memanfaatkan berbagai promo yang tersedia, Anda dapat menikmati efisiensi berkendara dengan mobil listrik secara aman dan tenang.